
本网讯 10月29日下午,由学科建设办公室(博士工作站办公室)、科研处、教师发展中心与计算机学院联合主办的博士沙龙(工作坊)第27期在英文楼B101顺利举行。本次沙龙由我院陈启钊博士作题为《多模态人工智能与金融预测》的专题学术报告,杨德牛副院长主持;沙龙面向全校师生开放,现场交流热烈、学术氛围浓厚。
沙龙伊始,杨德牛副院长介绍陈启钊博士的个人简介,陈博士硕士毕业于新加坡管理大学,主修量化金融;博士毕业于日本兵库县立大学信息科学专业,主修数据科学。他曾任职于香港中文大学(深圳)及新加坡安盛保险(AXA Singapore),具备金融与人工智能交叉领域的扎实功底,研究方向涵盖人工智能与机器学习在金融领域的应用、大语言模型、自然语言处理、时间序列预测及计算机视觉,目前已发表论文20余篇。
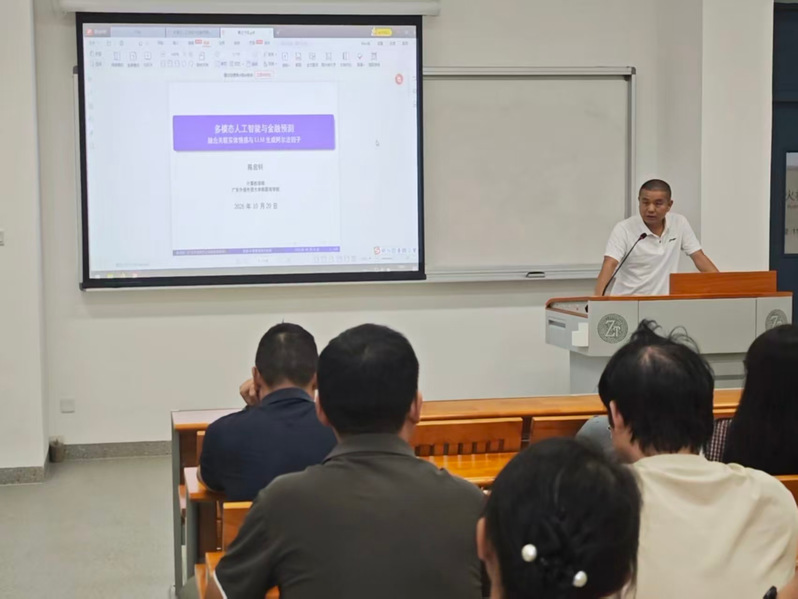
杨德牛副院长主持沙龙
讲座中,陈启钊博士从“股票价格并非孤立波动”这一核心洞察出发,系统讲解了复杂市场场景下股票预测的研究思路与技术演进。他指出,一家公司的涨跌不仅取决于自身基本面,更受到供应链、合作伙伴、行业竞争以及新闻情绪传播的“溢出效应”影响——例如台积电产能波动会传导至苹果、英伟达等关联企业,社交媒体时代的情绪扩散则进一步放大了跨公司、跨市场的联动风险。
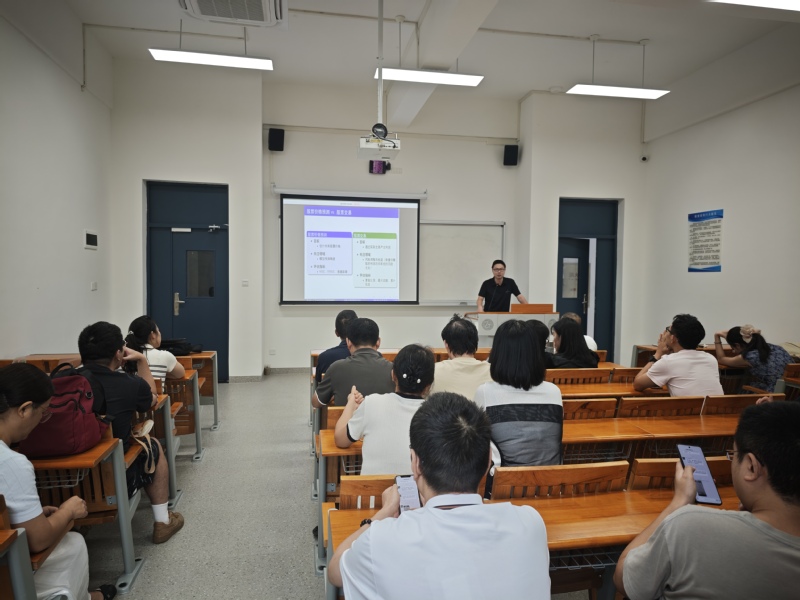
陈启钊博士作学术分享
围绕“从单一公司到跨公司情感建模”的主线,陈博士介绍了三方面研究工作:
跨公司动态关系建模:利用财经新闻中公司实体的“共现”构建动态关联图,结合时序图神经网络与双Transformer架构,捕捉企业关系随事件演化的实时变化,突破传统行业分类表静态、滞后的局限;
大语言模型生成复合因子:将历史价格、成交量、技术指标与目标公司/关联公司新闻情感作为输入,借助大语言模型自动生成可解释的“公式化阿尔法因子”,替代传统耗时的人工挖因子过程,显著提升预测性能与可解释性;
强化学习驱动交易决策:将多个LLM生成因子通过PPO强化学习动态加权,构建交易信号与组合策略,在风险调整后收益和最大回撤控制上优于等权、买入持有等基准策略。
陈启钊博士强调,真实金融场景中的预测必须区分“价格预测”与“交易落地”:前者关注回归误差,后者还需计入交易成本、印花税、风险敞口与回撤约束。其研究框架将情感分析、图结构学习与生成式AI有机结合,为量化投资、风险管理与投资组合优化提供了可推广的新范式。
互动环节,与会师生围绕数据获取、因子有效性衰减、模型过拟合与实盘验证等问题展开深入交流。陈博士结合自己从商科转向量化研究的经历,鼓励跨学科同行们“用金融问题牵引算法,而不是让算法脱离场景空转”。
本次博士沙龙延续了我校交叉学科交流的传统,进一步拓宽了师生在“AI+金融”领域的学术视野,对推动计算机、数据科学与商科研究的深度融合具有积极意义。(图/文 肖小芹)